Startseite / Notariat / Umwandlung
Notarielle Tätigkeiten · Leer & Rhauderfehn
Umwandlung und Verschmelzung.
Unternehmen wachsen, Beteiligungen ändern sich oder Geschäftsbereiche sollen getrennt werden. Formwechsel, Verschmelzung und Spaltung eröffnen dafür unterschiedliche Wege. Wir erläutern die rechtlichen Folgen, gestalten die erforderlichen Urkunden und begleiten die Registereintragung – abgestimmt mit Ihrer steuerlichen Beratung.
Gut vorbereitet
Notartermin vorbereiten.
Sprechen Sie mit uns über die benötigten Unterlagen. Den Termin stimmen wir persönlich mit Ihnen ab.
Welche Struktur passt zu Ihrem Unternehmen?
Eine Umwandlung kann die Rechtsform eines bestehenden Unternehmens ändern, Gesellschaften zusammenführen oder Vermögen aufteilen. Das Umwandlungsgesetz unterscheidet vier Arten: Formwechsel, Verschmelzung, Spaltung und Vermögensübertragung. Welche davon möglich und sinnvoll ist, hängt von den beteiligten Rechtsträgern, den Beteiligungsverhältnissen und dem wirtschaftlichen Ziel ab.
Bei einer bloßen Neugründung entsteht eine zusätzliche Gesellschaft; das bisherige Unternehmen und seine Verträge gehen dadurch nicht automatisch auf sie über. Ein Formwechsel erhält dagegen die Identität des Rechtsträgers. Verschmelzung und Spaltung ermöglichen gesetzlich geregelte Vermögensübergänge. Deshalb klären wir zuerst, was fortgeführt, zusammengeführt oder getrennt werden soll.
01
Formwechsel: Die Rechtsform ändern
Beim Formwechsel bleibt der Rechtsträger bestehen und erhält eine andere Rechtsform. Vermögen und Verbindlichkeiten müssen deshalb grundsätzlich nicht einzeln übertragen werden. Aus einer GmbH kann beispielsweise eine GmbH & Co. KG werden, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Dabei werden insbesondere Geschäftsführung, Vertretung, Gewinnverteilung und Haftung neu geordnet. Für die GmbH & Co. KG muss eine GmbH als persönlich haftende Gesellschafterin eingebunden werden. Die Zustimmung der künftig persönlich haftenden Gesellschafter ist erforderlich; eine Mehrheitsentscheidung allein genügt insoweit nicht.
Auch eine eGbR kann in eine GmbH formwechseln. Dafür muss die GbR im Gesellschaftsregister eingetragen sein. Zudem sind die Anforderungen der Zielrechtsform, insbesondere an die Kapitaldeckung, zu erfüllen. Eine bisherige persönliche Haftung für ältere Verbindlichkeiten entfällt nicht automatisch.
02
Verschmelzung: Gesellschaften zusammenführen
Bei einer Verschmelzung wird das Vermögen einer oder mehrerer Gesellschaften einschließlich der Verbindlichkeiten als Ganzes auf einen anderen Rechtsträger übertragen. Das nennt man Gesamtrechtsnachfolge. Die übertragenden Gesellschaften erlöschen ohne gesonderte Liquidation. Ihre Gesellschafter erhalten grundsätzlich Beteiligungen an der übernehmenden Gesellschaft; für bestimmte Beteiligungskonstellationen gelten Ausnahmen.
Beispiel: Zwei GmbHs sollen künftig als eine Gesellschaft geführt werden. Die eine GmbH kann auf die andere verschmolzen werden. Alternativ können beide auf eine dadurch neu entstehende Gesellschaft verschmelzen.
Verträge und Schulden gehen grundsätzlich kraft Gesetzes über. Dennoch prüfen wir, ob etwa Kreditverträge besondere Klauseln enthalten oder Genehmigungen, höchstpersönliche Rechte und öffentlich-rechtliche Erlaubnisse gesondert zu behandeln sind. Die notarielle Beurkundung allein bewirkt den Übergang noch nicht; maßgeblich ist die gesetzlich vorgesehene Registereintragung.
03
Spaltung: Unternehmensteile neu zuordnen
Die Spaltung ermöglicht es, Vermögensteile als Gesamtheit auf bestehende oder neue Rechtsträger zu übertragen. Das Gesetz unterscheidet drei Varianten:
- Aufspaltung: Das gesamte Vermögen wird auf mehrere Rechtsträger verteilt. Der bisherige Rechtsträger erlischt; seine Gesellschafter erhalten die neuen Beteiligungen.
- Abspaltung: Ein Teil des Vermögens wird übertragen. Der bisherige Rechtsträger bleibt bestehen; die Beteiligungen am übernehmenden Rechtsträger erhalten seine Gesellschafter.
- Ausgliederung: Der bisherige Rechtsträger bleibt ebenfalls bestehen. Die neuen Beteiligungen erhält jedoch er selbst, nicht unmittelbar seine Gesellschafter.
Beispiel: Ein Geschäftsbereich soll in eine Tochtergesellschaft ausgegliedert werden. Im Vertrag müssen die zugeordneten Vermögensgegenstände, Verträge und Verbindlichkeiten präzise bezeichnet werden. Gesetzliche Mithaftungsregeln verhindern, dass ältere Schulden allein durch ihre Zuordnung aus dem Zugriff der Gläubiger verschwinden.
04
Vermögensübertragung: Ein gesetzlicher Sonderfall
Die Vermögensübertragung ist eine eigenständige Umwandlungsart mit begrenztem Anwendungsbereich, insbesondere für gesetzlich bestimmte öffentlich-rechtliche Rechtsträger und Versicherungsunternehmen. Sie steht einer gewöhnlichen GmbH nicht beliebig als zusätzliche Gestaltungsform offen.
Davon zu unterscheiden ist der vertragliche Verkauf oder die einzelne Übertragung von Unternehmensvermögen. Dass wirtschaftlich Vermögen übertragen wird, macht einen Vorgang noch nicht zur Vermögensübertragung im Sinne des Umwandlungsgesetzes.
05
Beschlüsse und Schutzrechte beachten
Umwandlungsverträge und die erforderlichen Gesellschafterbeschlüsse müssen die gesetzlichen Formvorgaben erfüllen. Bei einer GmbH-Verschmelzung sind grundsätzlich mindestens drei Viertel der abgegebenen Stimmen erforderlich. Der Gesellschaftsvertrag kann strengere Anforderungen vorsehen. Für andere Rechtsformen und Umwandlungswege gelten eigene Regeln; zusätzliche Einzelzustimmungen können nötig sein.
Informationsrechte, Berichte, Prüfungen und gegebenenfalls Abfindungsrechte schützen die Gesellschafter. Vereinfachungen oder Verzichtsmöglichkeiten prüfen wir für die konkrete Struktur.
Gläubiger und Beschäftigte: Bei einer Verschmelzung können Gläubiger unter den gesetzlichen Voraussetzungen binnen sechs Monaten nach der maßgeblichen Bekanntmachung Sicherheit verlangen. Bei Spaltungen bestehen besondere Mithaftungsregeln. Arbeitsverhältnisse enden nicht allein durch die Umwandlung. Bei einem Betriebsübergang sind die Schutzvorschriften des § 613a BGB zu beachten; auch Betriebsratsbeteiligung und Mitbestimmung gehören frühzeitig in die Planung.
06
Bilanz, Stichtage und Ablauf abstimmen
Wir klären zunächst Zielstruktur, Beteiligte und erforderliche Zustimmungen. Gemeinsam mit Ihrer steuerlichen Beratung stimmen wir Bilanzen und Stichtage ab. Danach folgen die Entwürfe, erforderliche Berichte oder Verzichtserklärungen, die Vorbereitung der Beschlussfassung, die Beurkundung und die Registeranmeldungen.
Bei einer Verschmelzung darf der Stichtag der Schlussbilanz grundsätzlich höchstens acht Monate vor der Anmeldung liegen (§ 17 Absatz 2 UmwG). Entscheidend ist die rechtzeitige Anmeldung, nicht nur der Beurkundungstermin. Ein vorhandener Jahresabschluss ist deshalb nicht für jeden geplanten Termin ausreichend.
Zusätzlich können Fristen zur Information der Gesellschafter oder des Betriebsrats und weitere Zustimmungserfordernisse zu berücksichtigen sein. Eine steuerliche Rückbeziehung ist von der zivilrechtlichen Wirksamkeit durch Registereintragung zu unterscheiden. Wir entwickeln einen Zeitplan, der diese Schritte zusammenführt.
07
Steuerliche Folgen vorab prüfen
Eine Umwandlung ist nicht automatisch steuerneutral. Unter bestimmten Voraussetzungen können Buchwerte fortgeführt werden. Andernfalls können stille Reserven aufgedeckt und steuerpflichtige Gewinne ausgelöst werden. Auch Anträge, steuerliche Stichtage und spätere Sperrfristen sind zu beachten.
Bei Grundbesitz können zusätzlich grunderwerbsteuerliche Fragen entstehen. Lassen Sie das steuerliche Konzept deshalb vor der Beurkundung durch Ihre steuerliche Beratung prüfen. Wir stimmen die gesellschaftsrechtliche Umsetzung damit ab.
Häufige Fragen
Häufige Fragen zur Umwandlung
Konkrete Antworten zu Rechtsformwechsel, Vermögensübergang und Verfahren.
01
Was unterscheidet Formwechsel und Verschmelzung?
Beim Formwechsel bleibt derselbe Rechtsträger in neuer Rechtsform bestehen. Bei der Verschmelzung geht das Vermögen einschließlich der Verbindlichkeiten auf einen übernehmenden Rechtsträger über; die übertragende Gesellschaft erlischt.
02
Kann eine GmbH zur GmbH & Co. KG werden?
Ja, grundsätzlich durch Formwechsel. Dafür sind die KG-Struktur, die Einbindung der Komplementär-GmbH, der neue Gesellschaftsvertrag und die erforderlichen Zustimmungen vorzubereiten. Haftungs- und Steuerfolgen sollten vorher abgestimmt sein.
03
Kann eine GbR in eine GmbH umgewandelt werden?
Eine im Gesellschaftsregister eingetragene GbR kann grundsätzlich in eine GmbH formwechseln. Ist die GbR noch nicht eingetragen, ist die Registrierung vorzubereiten. Kapitaldeckung, Beteiligungen und die fortwirkende Haftung für bestehende Schulden sind gesondert zu prüfen.
04
Was passiert mit bestehenden Verträgen?
Beim Formwechsel bleibt der Vertragspartner grundsätzlich derselbe. Bei einer Verschmelzung tritt grundsätzlich der übernehmende Rechtsträger in die Vertragsposition ein. Besondere Vertragsklauseln, Genehmigungen und nicht übertragbare Rechte können trotzdem eine Einzelprüfung erfordern.
05
Sind Umwandlungsbericht und Prüfung immer erforderlich?
Nein. Das hängt von Umwandlungsart, Rechtsform und Beteiligungsstruktur ab. Gesetzliche Ausnahmen und zum Teil notariell zu erklärende Verzichtsmöglichkeiten können das Verfahren vereinfachen. Eine Verschmelzungsprüfung bei einer GmbH wird beispielsweise grundsätzlich nur auf Verlangen eines Gesellschafters erforderlich.
06
Welche Bilanz wird benötigt?
Bei einer Verschmelzung ist grundsätzlich die Schlussbilanz jedes übertragenden Rechtsträgers erforderlich. Ihr Stichtag darf höchstens acht Monate vor der Anmeldung liegen. Beim Formwechsel und bei anderen Gestaltungen richten sich weitere Nachweise nach Zielrechtsform und konkretem Vorgang.
07
Ist eine Umwandlung steuerneutral?
Nicht automatisch. Eine Fortführung der Buchwerte kann unter gesetzlichen Voraussetzungen möglich sein. Steuerliche Anträge, stille Reserven, Grundbesitz und mögliche Sperrfristen müssen im Einzelfall geprüft werden. Die steuerliche Planung gehört vor die Beurkundung.
08
Wann wird die Umwandlung wirksam?
Bei der Verschmelzung ist grundsätzlich die Eintragung im Register des übernehmenden Rechtsträgers maßgeblich; beim Formwechsel die Eintragung der neuen Rechtsform. Für Spaltungen gelten eigene Eintragungsregeln. Ein steuerlicher Rückwirkungsstichtag ersetzt diese Eintragung nicht.
09
Wie lange dauert das Verfahren?
Eine feste Dauer lässt sich ohne Prüfung der Struktur nicht seriös nennen. Wesentlich sind vollständige Unterlagen, Bilanzstichtag, Informationsfristen, Zustimmungen, gegebenenfalls Prüfungen und die Bearbeitung der beteiligten Registergerichte. Den realistischen Zeitplan stimmen wir zu Beginn ab.
10
Welche Notar- und Registerkosten entstehen?
Die Gebühren richten sich nach dem GNotKG. Maßgeblich sind unter anderem die beteiligten Vermögenswerte, die erforderlichen Urkunden und der Registervollzug. Bei mehreren Rechtsträgern können mehrere Anmeldungen und Gebühren entstehen. Steuerberatung, Bewertung und sachverständige Prüfungen können weitere Kosten auslösen.
Ihre Unterlagen für das erste Gespräch
Für die Vorbereitung helfen uns insbesondere:
- Aktuelle Gesellschaftsverträge, Registerdaten und Beteiligungsübersichten aller betroffenen Gesellschaften
- Die gewünschte Zielstruktur und Angaben zu Geschäftsführung und Vertretung
- Jahresabschlüsse, verfügbare Zwischenzahlen und der geplante Bilanzstichtag
- Angaben zu Grundbesitz, wesentlichen Verträgen, Krediten, Sicherheiten und Genehmigungen
- Informationen zu Beschäftigten, Betriebsrat und vorgesehenen Zustimmungen
- Das steuerliche Konzept, gewünschte Termine und die Ansprechpartner Ihrer Berater
Wenden Sie sich an unser Notariat in Rhauderfehn oder Leer. Wir klären gemeinsam, welche Unterlagen für Ihr Vorhaben zusätzlich erforderlich sind.
Ihre Ansprechpartner
Ihre Notare. Zwei Amtssitze.
Immo Radtke, LL.M., ist Notar mit Amtssitz in Rhauderfehn. Wilfried Boelsen ist Notar mit Amtssitz in Leer. Die notarielle Tätigkeit erfolgt unabhängig und unparteiisch.
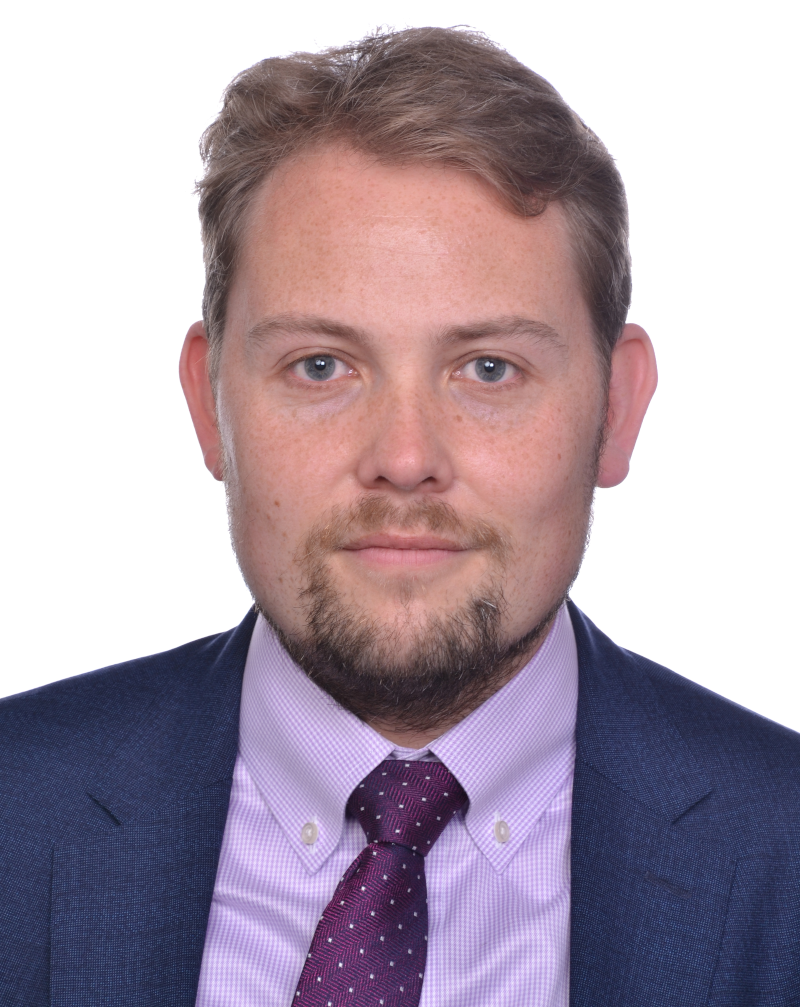
Notar · Amtssitz Rhauderfehn
Immo Radtke, LL.M.
Ihr Ansprechpartner für die notarielle Vorbereitung und Beurkundung in Rhauderfehn. Wir besprechen die erforderlichen Unterlagen und die nächsten Schritte mit Ihnen.
Untenende 9 · 26817 Rhauderfehn
Notar · Amtssitz Leer
Wilfried Boelsen
Ihr Ansprechpartner für die notarielle Vorbereitung und Beurkundung in Leer. Wir besprechen die erforderlichen Unterlagen und die nächsten Schritte mit Ihnen.
Hafenstraße 6c · 26789 Leer
Notariat in Leer & Rhauderfehn
Gut vorbereitet in Ihr notarielles Gespräch.
Kontaktieren Sie unser Notariat, um die Unterlagen für Ihr Vorhaben abzustimmen. Wir klären offene Punkte und bereiten die weiteren Schritte mit Ihnen vor.
Persönlich erreichbar
Notartermin vorbereiten.
Die Angaben dienen der Vorbereitung. Die Terminabstimmung und die rechtliche Gestaltung erfolgen persönlich.
Vertiefende Informationen
Passende Informationen zu Ihrem Vorhaben
01
Anteilsübertragung
GmbH-Anteile übertragen und Beteiligungsverhältnisse regeln.
02
Handelsregister
Änderungen einer Gesellschaft zum Handelsregister anmelden.
03
Handels- und Gesellschaftsrecht
Weitere Informationen und die passende Beratung zu Handels- und Gesellschaftsrecht.
Zum Nachlesen
Ausgewählte Gesetze und Fachinformationen zum Thema.
Umorganisation – Bundesnotarkammer
Überblick zu Rechtsformwechsel und Umstrukturierung
Umwandlungsgesetz
Insbesondere §§ 1, 17, 20, 123, 133, 191, 202 und 233
§ 613a BGB – Betriebsübergang
Rechte und Pflichten bei einem Betriebsübergang
Umwandlungssteuerrecht – Bundesfinanzministerium
Steuerliche Verwaltungsanweisungen und Erläuterungen