Startseite · Versicherungsrecht · Berufsunfähigkeitsversicherung
Versicherungsrecht · Leer und Rhauderfehn
Berufsunfähigkeitsversicherung.
Ihre Berufsunfähigkeitsversicherung lehnt die Rente ab oder stellt laufende Zahlungen infrage? Wir prüfen Leistungsantrag, Vertragsbedingungen und die Gründe des Versicherers.
Direkter Kontakt
Ihr Anliegen.
Unser nächster Schritt.
Unterlagen übermitteln.
Das weitere Vorgehen persönlich besprechen.
01
Die Diagnose allein beantwortet die Versicherungsfrage nicht
Berufsunfähigkeit betrifft Ihre konkrete berufliche Tätigkeit. Maßgeblich ist nicht nur, welche Erkrankung vorliegt, sondern wie sich die gesundheitlichen Einschränkungen auf den zuletzt tatsächlich ausgeübten Beruf auswirken. Eine Arbeitsunfähigkeitsbescheinigung oder eine gesetzliche Erwerbsminderungsrente ersetzt diese Prüfung nicht.
Wir helfen, das Berufsbild nachvollziehbar darzustellen: Aufgaben, Zeitanteile, körperliche und geistige Anforderungen, Verantwortung und Arbeitsorganisation. Medizinische Unterlagen müssen dazu passen. Den im Vertrag vereinbarten Grad und Prognosezeitraum prüfen wir anhand Ihrer Bedingungen; ein bestimmter Prozentsatz oder eine feste Dauer gilt nicht unterschiedslos für jeden Vertrag.
02
Leistungsantrag und Gesundheitsfragen
Unvollständige Tätigkeitsbeschreibungen, widersprüchliche Angaben oder unklare Behandlungsverläufe können die Prüfung erschweren. Deshalb kann eine Beratung bereits vor dem ersten Leistungsantrag sinnvoll sein. Angaben müssen wahrheitsgemäß und vollständig erfolgen; wir stimmen mit Ihnen ab, welche Unterlagen angefordert und wie offene Punkte geklärt werden sollten.
Beruft sich der Versicherer auf frühere Gesundheitsangaben, prüfen wir die konkreten Fragen beim Abschluss, Ihre Antworten und die geltend gemachten Rechtsfolgen. Rücktritt, Vertragsanpassung oder Anfechtung haben unterschiedliche Voraussetzungen. Aus einer fehlenden Angabe folgt nicht in jedem Fall dieselbe Konsequenz.
03
Verweisung und Einstellung der BU-Rente
Ob der Versicherer auf eine andere Tätigkeit verweisen darf, richtet sich nach dem Vertrag und den tatsächlichen Umständen. Dabei können Ausbildung, Fähigkeiten und bisherige Lebensstellung Bedeutung haben. Bei Selbstständigen sind gegebenenfalls auch Fragen einer zumutbaren Umorganisation zu prüfen.
Wurde die Leistung bereits anerkannt und später eingestellt, nehmen wir Anerkenntnis, Nachprüfungsmitteilungen und behauptete Veränderungen in den Blick. Eine erneute Prüfung ist rechtlich anders zu bewerten als die erste Entscheidung über den Antrag. Wir prüfen, ob eine Einstellung wirksam begründet ist und welche Nachweise entgegengehalten werden können.
04
Unterlagen für die Prüfung
Hilfreich sind Versicherungsschein und Bedingungen, der ursprüngliche Antrag, Ihr Leistungsantrag, Arztberichte, Gutachten sowie die vollständige Entscheidung des Versicherers. Ergänzen Sie eine Beschreibung Ihres letzten Berufs und eine Übersicht bereits gezahlter Leistungen.
Bei weiteren Leistungen wegen Erkrankung ist auch die Abgrenzung zur Krankentagegeldversicherung wichtig. Nach einem Unfall können daneben vertragliche Ansprüche aus der privaten Unfallversicherung bestehen. Wir betrachten die Verträge getrennt und behalten mögliche Wechselwirkungen im Blick.
Ihre Ansprechpartner
Ihr Fachanwalt für Versicherungsrecht
Dr. Manfred Radtke berät und vertritt Sie als Fachanwalt für Versicherungsrecht. Wir besprechen Ihr Anliegen persönlich und stimmen die nächsten Schritte mit Ihnen ab – an unseren Standorten in Leer und Rhauderfehn.
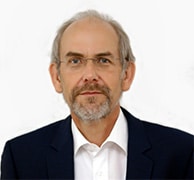
Rechtsanwalt · Fachanwalt für Versicherungsrecht
Dr. Manfred Radtke
Beratung und Vertretung bei abgelehnten oder gekürzten Versicherungsleistungen – mit einer sorgfältigen Prüfung Ihrer Bedingungen, Nachweise und rechtlichen Möglichkeiten.
Versicherungsleistungen · Vertragsprüfung · Interessenvertretung
Häufige Fragen
Häufige Fragen: Berufsunfähigkeitsversicherung
Hier finden Sie erste Antworten. Entscheidend bleiben Ihre Unterlagen, mögliche Fristen und die Umstände Ihres Falls.
01
Ist Arbeitsunfähigkeit dasselbe wie Berufsunfähigkeit?
Nein. Voraussetzungen und Nachweise unterscheiden sich. Für die BU ist insbesondere der zuletzt konkret ausgeübte Beruf nach den vereinbarten Bedingungen wichtig.
02
Kann ich vor dem BU-Antrag beraten werden?
Ja. Eine rechtliche Begleitung kann helfen, das Berufsbild und die erforderlichen Nachweise von Anfang an nachvollziehbar aufzubereiten.
03
Darf der Versicherer die BU-Rente einstellen?
Eine Einstellung nach einem Anerkenntnis muss die vertraglichen und gesetzlichen Anforderungen erfüllen. Geprüft werden insbesondere die Nachprüfung und die behaupteten Veränderungen.
04
Gilt immer die Grenze von 50 Prozent?
Viele Bedingungen arbeiten mit einer solchen Schwelle. Maßgeblich ist aber Ihr konkreter Vertrag; auch die Berechnung der Einschränkung bedarf einer Einzelfallprüfung.
Persönlich oder digital
Klarheit für Ihren nächsten Schritt.
Schildern Sie uns Ihr Anliegen und senden Sie die wesentlichen Unterlagen. Nennen Sie bitte laufende Fristen und Zustelldaten. Wir stimmen die Mandatsübernahme und das weitere Vorgehen mit Ihnen ab.
Versicherungsrechtliche Beratung
Unterlagen prüfen lassen.
Eine Anfrage allein sichert keine Frist. Bei Zeitdruck rufen Sie uns bitte zusätzlich an.
Das könnte für Sie wichtig sein
Weitere Fragen zum Versicherungsrecht
01
Versicherungsrecht
Die Versicherung lehnt ab, kürzt die Leistung oder lässt Ihre Anfrage offen? Dr. Manfred Radtke prüft Ihren Vertrag, ordnet die Begründung ein und vertritt Ihre Interessen gegenüber dem Versicherer.
02
Private Unfallversicherung
Die private Unfallversicherung bewertet dauerhafte Folgen zu niedrig oder lehnt ab? Wir prüfen Ihren Vertrag, die medizinische Grundlage und mögliche Ansprüche.
03
Sach- und Gebäudeversicherung
Nach Brand, Leitungswasser- oder Sturmschaden geht es um rasche Hilfe und oft erhebliche Kosten. Wir prüfen, welche Leistungen Ihr Sach- oder Gebäudeversicherer schuldet.
04
Private Krankenversicherung
Ihre private Krankenversicherung erstattet eine Behandlung nicht vollständig oder stellt das Krankentagegeld ein? Wir prüfen Tarif, medizinische Unterlagen und die Begründung.
Zum Nachlesen
Ausgewählte Gesetze und Fachinformationen zum Thema.
§ 172 VVG – Berufsunfähigkeit
Amtliche Gesetzesfassung · externe Quelle
§ 174 VVG – Leistungsfreiheit
Amtliche Gesetzesfassung · externe QuelleVersicherungsstreit außergerichtlich klärenDie unabhängige Schlichtungsstelle erklärt Zuständigkeit und Ablauf. Nicht für private Kranken- und Pflegeversicherungen.